Credit rapid
Răspuns automat, fără așteptare, cu transfer instant pe card
Până la 3.000 lei
Credit rapid
Credit de nevoi personale pentru obiectivele tale! 🔥0% COMISION🔥
Total plata lunară
—
Un proces clar, de la început până la final, în câțiva pași simpli
Trebuie să ai cel puțin 18 ani, un act de identitate și un venit lunar minim.
Alege suma dorită și completează rapid formularul online.
Primești oferta și semnezi ușor, totul online.
Banii ajung în contul tău, gata pentru planurile tale.
Termeni clari și fără surprize, cu sprijin din partea agenților noștri.
Primești rapid un răspuns inițial, de obicei în aproximativ 30 de minute.
Știi exact cât plătești în fiecare lună. Fără surprize, fără clauze ascunse. Doar un plan transparent pe care te poți baza.
Gestionează totul în MyMogo: aplică, urmărește statusul, primește oferte și plătește online, simplu, dintr-un singur cont.
Soluții flexibile de finanțare, adaptate nevoilor tale
Răspuns automat, fără așteptare, cu transfer instant pe card
Până la 3.000 lei
Credit rapid
Aplici ușor, 100% online și primești banii în câteva ore.
Până la 25.000 lei
Credit de Nevoi PersonaleScaneaza codul QR și deschide Google Play
Primești online oferta care ți se potrivește.
Primești finanțarea în câteva minute.
Primești notificări și actualizări în timp real.
Primești asistență atunci când ai nevoie.

Apreciem recenziile clienților noștri, pentru că ne ajută să construim o relație de încredere pe termen lung.
 Credit cu garanție auto
Teodor-Ioan / 02.2024
Am fost impresionat de acuratețea , operativitatea și amabilitatea personalului Mogo cu care am interacționat. Vă mulțumesc
10/10
MyMogo review
Ion / 04.2026
Foarte multumit
Credit auto
Iuliana-Maria / 12.2024
Sunteți aici când avem nevoie de voi, va mulțumesc.
Irina-Elena / 05.2024
10/10
10/10
MyMogo review
Lavinia Ramona / 12.2025
Suport profesionist si consultanti promti si amabili. Multumesc MOGO, esti un prieten de nădejde.
Florentina- Claudia / 04.2025
Foarte buna
Credit auto
Marilena / 12.2024
Totul este OK mulțumesc frumos succes în continuare!
10/10
MyMogo review
Florian-Sebastian / 10.2024
Ceii mai buni, sunt foarte mulțumit ! De serviciul oferit, seriozitatea si încrederea, într-un timp atât de scurt am rezolvat problema pe care o aveam, doar cu ajutorului acestor oameni de încredere . Sunt foarte recunoscător pentru serviciul făcut , si pe această cale le mulțumesc foarte frumos pentru ajutorul oferit Recomand cu ceea mai mare încredere Mult succes incontinuare :))
Catalin / 02.2026
Foarte mulțumit!
Credit auto
Ion / 06.2025
Foarte mulțumit...promptitudine, seriozitate.....
Credit cu garanție auto
Iulian-Marian / 06.2024
Mulțumesc foarte mult pentru sprijini acordat și tineri tot așa ca sunteți pe drumu cel bun
Tudorita / 04.2024
Excelenta aplicația!
Adrian / 08.2026
Este foarte bine
10/10
MyMogo review
Florin-Gabriel / 08.2024
Foarte mulțumit
Sergiu-Cosmin / 12.2024
Totul a fost ok
10/10
MyMogo review
Antonio-Paul / 10.2024
Momentan este totul ok
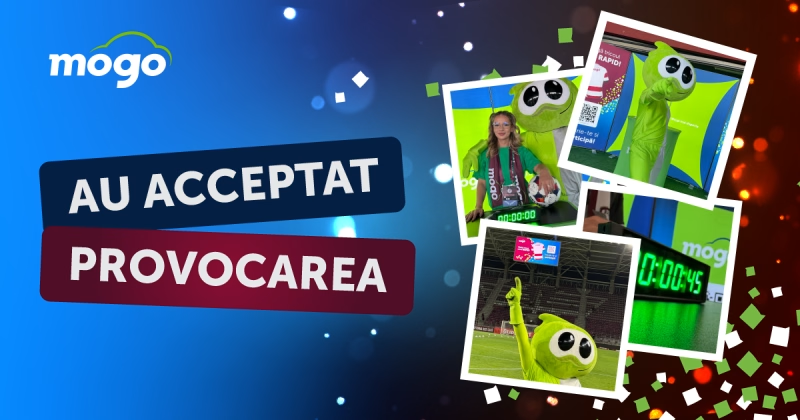
Pe 18 septembrie, Mogo a fost alături de Rapid București și de cei 8.793 de suporteri prezenți pe Stadionul Giulești la meciul Rapid-FC Argeș. A fost prima activare Mogo la un mecial Rapidului și o nouă ocazie de a duce parteneriatul nostru mai aproape de comunitatea rapidistă.
Mogo este sponsor oficial al FC Rapid București pentru al doilea an consecutiv, iar pentru noi acest parteneriat înseamnă mai mult decât prezența logo-ului Mogo pe tricoul de joc. Înseamnă să fim acolo unde este Rapid, alături de oamenii care susțin echipa meci de meci.
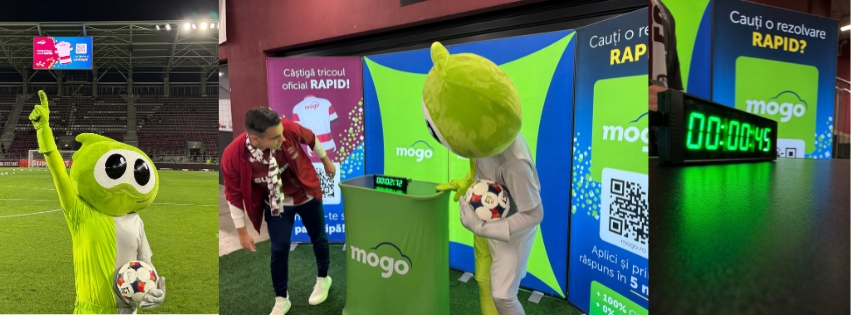
La intrarea în Tribuna 2, suporterii Rapidului au găsit standul Mogo și o provocare construită în jurul unui lucru care ne caracterizează: viteza.
Provocarea? Să oprească timerul cât mai aproape de 3:00 secunde și să își testeze viteza alături de Mogo. Peste 300 de suporteri au acceptat provocarea, iar fiecare participant a primit garantat un premiu din partea noastră.
Ne-am bucurat să fim în mijlocul comunității rapidiste și să ducem colaborarea Mogo x Rapid dincolo de prezența pe tricoul de joc, printr-o experiență trăită direct alături de suporteri.
Provocarea celor 3 secunde a ajuns și la jucătorii Rapidului. Trei dintre ei și-au testat viteza înaintea suporterilor și au intrat în competiție pentru cel mai bun timp. Cine s-a apropiat cel mai mult de 3 secunde? Vezi provocarea Mogo x Rapid și află cine a câștigat.
Slider, mascota Mogo, și-a făcut și el debutul în Giulești. Înainte de startul meciului, a intrat pe teren, a marcat un gol și s-a bucurat de energia pozitivă a suporterilor din tribune.
Apoi s-a alăturat suporterilor la standul Mogo, unde i-a încurajat în provocarea celor 3 secunde și s-a distrat împreună cu ei.
Rapid înseamnă oamenii care vin pe Stadionul Giulești, cei care cântă din tribună, urmăresc fiecare meci și aleg, sezon după sezon, să fie alături de echipa lor. Pentru Mogo, parteneriatul înseamnă să fim mai aproape de acești oameni și de comunitatea rapidistă.
Este și ceea ce ne-a adus împreună pentru al doilea an consecutiv. „Credem că Mogo și Rapid împărtășesc aceleași valori: ambiție, determinare și respect pentru comunitatea noastră, lucruri care ne ajută să creștem împreună pe termen lung”, spunea Lucian Prună, CEO Mogo România, despre continuarea parteneriatului cu Rapid.
Ne bucurăm să facem parte din această poveste și mulțumim tuturor celor peste 300 de suporteri care au trecut pe la stand și au trăit, chiar și pentru câteva secunde, experiența Mogo.
Activarea din Giulești face parte din campania „Meci de meci”. În fiecare lună, alegem un meci al Rapidului, iar suporterii pot răspunde la o întrebare cu trei variante de răspuns despre momentul în care Rapid va înscrie primul gol sau dacă echipa va înscrie în partida respectivă.
Campania continuă pe parcursul sezonului, cu noi întrebări și premii lunare pentru suporteri.
Pentru că povestea Mogo x Rapid continuă exact așa cum îi spune și numele: meci de meci. ❤️🤍
publicat: 28.09.2026
Atunci când aplici pentru un credit, instituția financiară analizează veniturile, obligațiile existente și istoricul tău de plată. O parte dintre aceste informații se regăsesc în Biroul de Credit.
Dar ce înseamnă să apari în Biroul de Credit și este neapărat un lucru negativ? În acest articol afli ce informații sunt înregistrate, cum îți poți verifica situația și ce impact poate avea istoricul tău atunci când aplici pentru o nouă finanțare.
Biroul de Credit este o societate care colectează și gestionează informații despre activitatea de creditare a persoanelor fizice, primite de la instituțiile participante la sistem.
Aceste informații pot fi utilizate de creditori pentru evaluarea bonității și a capacității de rambursare atunci când analizează o cerere de finanțare.
Un lucru important: faptul că apari în Biroul de Credit nu înseamnă automat că ai un istoric negativ.
Dacă ai avut sau ai un produs de creditare raportat de o instituție participantă, anumite informații despre acesta se pot regăsi în sistem. Este unul dintre elementele care fac parte din procesul mai larg de analiză a unei finanțări, de la solicitarea acesteia până la evaluarea capacității de rambursare. Pentru mai multe informații, poți consulta ghidul despre cum funcționează un credit de nevoi personale.
Informațiile disponibile pot oferi creditorilor o imagine asupra istoricului tău de creditare și asupra modului în care ți-ai gestionat obligațiile financiare.
În funcție de situație, acestea pot include:
• date de identificare;
• informații despre creditele contractate;
• informații despre obligațiile de plată;
• istoricul rambursărilor;
• eventuale întârzieri la plată;
• informații referitoare la solicitările de credit;
• alte date raportate în condițiile aplicabile.
Aceste informații nu sunt analizate separat de restul situației tale financiare. Atunci când soliciți o nouă finanțare, creditorul poate lua în calcul mai multe criterii pentru a stabili dacă împrumutul poate fi acordat și în ce condiții.
Poți verifica online informațiile înregistrate despre tine în Biroul de Credit. Procesul te ajută să vezi ce date sunt raportate și să identifici eventualele informații pe care le consideri incorecte.
Verificarea situației din Biroul de Credit poate fi utilă înainte să soliciți o nouă finanțare, mai ales dacă ai avut mai multe credite sau întârzieri la plată în trecut.
Înainte de o nouă cerere este util să te uiți și la situația ta financiară actuală. Veniturile, ratele existente și suma pe care vrei să o împrumuți îți pot arăta mai clar care este potențialul tău de finanțare.
Istoricul tău de creditare poate conține informații despre eventualele întârzieri sau probleme apărute în rambursarea obligațiilor financiare.
Aceste informații pot fi luate în calcul atunci când soliciți ulterior un alt credit.
Totuși, o întârziere înregistrată în trecut nu înseamnă automat că orice cerere viitoare va fi respinsă.
Instituțiile financiare analizează mai multe criterii. Printre acestea se pot număra veniturile, obligațiile financiare existente, istoricul de creditare și situația financiară actuală. De altfel, istoricul de plată este doar unul dintre motivele care pot influența aprobarea sau respingerea unei cereri de credit.
Informațiile înregistrate în Biroul de Credit sunt păstrate timp de 4 ani de la data actualizării.
Achitarea unei restanțe nu duce la ștergerea imediată a informației. Aceasta poate rămâne înregistrată până la expirarea perioadei de 4 ani.
Faptul că figurezi în Biroul de Credit nu înseamnă automat că ai un istoric negativ.
Istoricul de creditare poate fi unul dintre elementele analizate atunci când soliciți o nouă finanțare.
Creditorul poate lua în calcul aspecte precum:
• creditele active;
• obligațiile lunare existente;
• istoricul rambursărilor;
• eventualele întârzieri la plată;
• veniturile eligibile;
• gradul de îndatorare;
• caracteristicile finanțării solicitate.
De exemplu, gradul de îndatorare arată cât din venitul tău lunar este deja alocat ratelor și altor obligații financiare. Cu cât ai mai multe obligații existente, cu atât suma disponibilă pentru o eventuală rată nouă poate fi mai redusă.
Tocmai de aceea, istoricul din Biroul de Credit nu trebuie privit izolat. El face parte dintr-o imagine mai amplă asupra situației tale financiare.
Existența unei întârzieri în istoricul tău nu poate spune singură dacă o nouă cerere va fi aprobată sau respinsă.
Fiecare solicitare este analizată în funcție de criteriile creditorului și de situația financiară actuală a persoanei care aplică.
Pot conta veniturile actuale, obligațiile existente, valoarea și vechimea întârzierilor, precum și capacitatea de a susține o nouă rată.
Dacă ai nevoie de o finanțare, poți verifica direct condițiile pentru creditul de nevoi personale sau, pentru o nevoie de până la 3.000 de lei, opțiunea de credit rapid. Cererea este analizată conform criteriilor de eligibilitate aplicabile.
Un istoric de credit se construiește în timp, iar modul în care îți gestionezi obligațiile financiare contează.
Câteva obiceiuri te pot ajuta:
• achită ratele la termen;
• urmărește valoarea totală a obligațiilor tale lunare;
• evită să îți asumi rate pe care bugetul tău nu le poate susține;
• verifică periodic creditele și obligațiile active;
• analizează costul total înainte să contractezi o nouă finanțare;
• verifică informațiile din Biroul de Credit dacă observi date pe care nu le recunoști.
Înainte să semnezi un nou contract, merită să te uiți inclusiv la DAE, costul total și perioada de rambursare. Sunt câteva dintre lucrurile esențiale pe care trebuie să le știi înainte să aplici pentru un credit, pentru că o rată care pare accesibilă la prima vedere nu spune întotdeauna întreaga poveste.
Dacă observi că anumite informații sunt greșite sau incomplete, de exemplu o sumă raportată incorect, o restanță care nu îți aparține sau date care nu au fost actualizate, poți solicita rectificarea lor. Cererea se adresează instituției care a raportat informațiile, aceasta fiind responsabilă de verificarea și, dacă este cazul, corectarea datelor.
Poți solicita ștergerea datelor atunci când acestea au fost raportate sau prelucrate ilegal, sunt inexacte și nu pot fi corectate sau nu mai există un temei pentru păstrarea lor.
Dacă informațiile sunt corecte și au fost raportate legal, ele nu pot fi șterse doar pentru că îți afectează istoricul de credit. Nici achitarea unei restanțe nu determină ștergerea imediată a acesteia. Istoricul rămâne înregistrat până la expirarea perioadei de păstrare aplicabile.
Biroul de Credit te ajută să înțelegi cum arată istoricul tău de creditare înainte să soliciți o nouă finanțare. Îți poți verifica datele, poți identifica eventualele informații incorecte și poți vedea ce obligații sunt înregistrate pe numele tău.
Dacă intenționezi să aplici pentru un credit, verificarea istoricului este un pas util. Astfel, știi de la început care este situația ta și poți lua o decizie potrivită bugetului și obligațiilor pe care le ai deja.
Îți poți verifica situația online, prin Biroul de Credit, solicitând raportul cu informațiile înregistrate pe numele tău.
Da. Îți poți solicita gratuit accesul la datele personale înregistrate în Biroul de Credit, prin platforma acestuia.
În general, informațiile rămân înregistrate timp de 4 ani de la data actualizării lor, după care sunt șterse conform regulilor aplicabile.
Da, este posibil în anumite situații. Istoricul de credit este doar unul dintre criteriile analizate, alături de venituri, obligațiile financiare existente și criteriile de eligibilitate ale creditorului.
Da, dar doar în situațiile prevăzute de lege, de exemplu dacă informațiile au fost raportate incorect sau prelucrate fără respectarea condițiilor aplicabile. Informațiile negative raportate corect nu se șterg doar pentru că îți influențează istoricul de credit.
publicat: 04.09.2026
Creditele pot răspunde unor nevoi foarte diferite, de la cumpărarea unei mașini sau a unei locuințe până la acoperirea unor cheltuieli personale. Tocmai de aceea, este important să înțelegi diferențele dintre principalele tipuri de credite înainte să alegi.
Mai jos găsești cele mai întâlnite variante, cum funcționează și în ce situații pot fi potrivite.
Creditul de nevoi personale este un împrumut pe care îl poți folosi pentru diferite cheltuieli personale, fără să fie destinat unei singure achiziții.
Poate fi utilizat, de exemplu, pentru renovarea locuinței, achiziția unor electrocasnice, educație, o vacanță sau alte cheltuieli planificate ori neprevăzute.
În funcție de instituția financiară, condițiile de acordare, suma disponibilă, perioada de rambursare și documentele solicitate pot fi diferite. Unele IFN-uri oferă un proces online, fără vizite la o sucursală.
Dacă ai nevoie de bani pentru o cheltuială personală și vrei să afli mai multe despre proces, vezi cum funcționează creditul de nevoi personale.
Ai nevoie de o sumă mai mică pentru o situație urgentă? Poți analiza când are sens să apelezi la un credit rapid, dacă rata și costul total se încadrează în bugetul tău.
Poate fi util, de exemplu, atunci când apare o reparație neprevăzută, trebuie să înlocuiești un electrocasnic sau ai o altă cheltuială care nu poate fi amânată.
La Mogo, procesul pentru creditul rapid online se desfășoară online. Înainte să aplici, verifică suma pe care o poți solicita, perioada de rambursare, costul total al creditului și condițiile actuale ale produsului.
Cele două produse pot acoperi cheltuieli personale, însă diferă prin sumele disponibile și situațiile pentru care au fost concepute.
Creditul de nevoi personale poate fi o variantă pentru o sumă mai mare și cheltuieli pe care vrei să le planifici pe o perioadă mai lungă.
Creditul Rapid Mogo este destinat unor nevoi pentru care ai nevoie de o sumă mai mică și de un proces rapid, online.
Creditele imobiliare sunt destinate achiziției, construcției sau, în funcție de produs, renovării unei proprietăți.
În această categorie întâlnim creditul imobiliar și creditul ipotecar. Una dintre diferențele importante ține de garanția creditului și de modul în care poate fi utilizată suma împrumutată.
Aceste credite sunt oferite de bănci și presupun, de regulă, valori mai mari și perioade lungi de rambursare. Înainte de contractare trebuie analizate avansul, dobânda, costul total, rata lunară și condițiile privind garanția.
Este important de precizat că IFN-urile precum Mogo nu oferă credite ipotecare. Dacă obiectivul tău este cumpărarea unei locuințe printr-un astfel de împrumut, trebuie să analizezi ofertele instituțiilor bancare.
Refinanțarea presupune contractarea unui nou credit pentru achitarea unuia sau mai multor credite existente.
Poate avea sens atunci când ai mai multe rate și vrei să le gestionezi mai simplu sau când noua ofertă îți poate aduce condiții mai potrivite situației tale financiare.
De exemplu, dacă ai mai multe credite active, cu scadențe și rate diferite, refinanțarea le poate reuni într-un singur credit. Asta nu înseamnă automat că vei plăti mai puțin în total.
Compară dobânda, DAE, perioada de rambursare, valoarea noii rate și costul total înainte să iei o decizie.
Creditul auto este destinat finanțării achiziției unei mașini.
În funcție de instituția financiară, pot exista diferențe privind avansul, vechimea mașinii, documentele necesare, suma finanțată și condițiile de eligibilitate.
Un credit auto poate fi o opțiune atunci când ai găsit mașina potrivită, dar nu dispui de întreaga sumă necesară pentru achiziție.
Înainte să alegi finanțarea, verifică valoarea ratei, DAE, costul total al creditului și condițiile aplicabile mașinii pe care vrei să o cumperi.
Nu există un singur tip de credit potrivit pentru orice situație. Alegerea începe cu motivul pentru care ai nevoie de finanțare și cu suma necesară.
Poți porni de la patru întrebări simple:
Indiferent de variantă, nu compara creditele doar după valoarea ratei lunare. Verifică DAE, costul total, perioada de rambursare, comisioanele și condițiile contractuale.
Atât băncile, cât și instituțiile financiare nebancare oferă soluții de creditare, însă procesele și criteriile de analiză pot fi diferite.
Băncile oferă o gamă largă de produse, inclusiv credite ipotecare și finanțări pe perioade lungi. Procesul poate presupune mai multe documente și criterii de eligibilitate specifice fiecărei instituții.
IFN-urile se concentrează frecvent pe procese mai rapide și accesibile online. În anumite situații, un IFN poate analiza o cerere care nu se încadrează în criteriile unei bănci. Aprobarea nu este însă automată, fiecare solicitare este evaluată conform condițiilor creditorului.
Alegerea nu ar trebui făcută doar în funcție de viteza de aprobare. Compară întotdeauna DAE, suma totală de plată, perioada de rambursare și condițiile contractuale.
Dacă analizezi ambele variante, merită să înțelegi mai întâi diferențele dintre un IFN și o bancă .
Înainte să semnezi un contract, uită-te la costul complet al finanțării, nu doar la suma pe care o primești sau la rata afișată.
Verifică:
• DAE, pentru a putea compara mai ușor costurile diferitelor oferte;
• suma totală de plată;
• valoarea și numărul ratelor;
• perioada de rambursare;
• dobânda și eventualele comisioane;
• condițiile pentru rambursare anticipată;
• consecințele întârzierii la plată.
Alege o rată pe care o poți susține și dacă apar alte cheltuieli în bugetul lunar.
Tipul potrivit de credit depinde de ceea ce vrei să finanțezi, suma de care ai nevoie și rata pe care o poți susține.
Pentru o mașină poți analiza un credit auto, pentru cheltuieli personale un credit de nevoi personale, iar pentru o nevoie urgentă și o sumă mai mică poți lua în calcul un credit rapid. Dacă ai deja mai multe împrumuturi, refinanțarea poate fi o opțiune de analizat.
Indiferent de produs, compară costurile și condițiile înainte să iei o decizie.
Printre cele mai întâlnite se numără creditele de nevoi personale, creditele rapide, creditele auto, creditele imobiliare sau ipotecare și creditele de refinanțare. Condițiile diferă în funcție de instituția financiară și de produs.
Băncile și IFN-urile funcționează după modele și criterii de creditare diferite. IFN-urile pot avea procese mai rapide și mai multe etape disponibile online, în timp ce băncile oferă și produse precum creditele ipotecare. Pentru o comparație corectă trebuie analizate costul total, DAE și condițiile fiecărei oferte.
Pentru o sumă mai mică necesară într-un timp scurt, poți analiza un credit rapid. Înainte de contractare, verifică dacă rata și costul total sunt potrivite bugetului tău.
Ambele pot finanța cheltuieli personale. Creditul rapid este orientat către sume mai mici și acces rapid la finanțare, în timp ce creditul de nevoi personale poate fi potrivit pentru cheltuieli mai mari. Limitele, costurile și perioadele de rambursare diferă în funcție de produs.
Compară DAE, dobânda, suma totală de plată, rata lunară, perioada de rambursare, comisioanele și condițiile contractuale. O rată lunară mai mică nu înseamnă automat un credit mai ieftin.
publicat: 31.08.2026
Seria CIV este codul unic asociat Cărții de Identitate a Vehiculului. Dacă ai nevoie de ea pentru înmatriculare, vânzarea mașinii sau alte proceduri administrative, cel mai simplu este să verifici direct CIV-ul emis de Registrul Auto Român.
În continuare afli ce este seria CIV, unde se găsește pe cartea de identitate a vehiculului, unde poate apărea pe talon și cum o deosebești de seria de șasiu.
CIV înseamnă Cartea de Identitate a Vehiculului. Documentul este eliberat de Registrul Auto Român și conține datele de identificare și principalele caracteristici tehnice ale vehiculului.
Conform legislației în vigoare, CIV este documentul care atestă omologarea vehiculului.
Seria CIV identifică documentul emis de RAR, permite identificarea corectă a Cărții de Identitate a Vehiculului și asocierea acesteia cu mașina pentru care a fost emisă. Seria CIV nu trebuie confundată cu VIN-ul, adică seria de șasiu, care identifică vehiculul.
VIN-ul identifică vehiculul și este atribuit de producător. Seria CIV identifică documentul emis pentru acel vehicul.
RAR indică pentru programările online formatul de tip X-123456 pentru seria CIV.
Pe scurt:
• Format: o literă urmată de șase cifre, de tip X-123456.
• Unde apare: pe Cartea de Identitate a Vehiculului.
• Emisă de: Registrul Auto Român.
• Nu trebuie confundată cu: VIN-ul sau seria de șasiu.
Cel mai sigur loc în care poți verifica seria CIV este Cartea de Identitate a Vehiculului.
Poziția poate crea confuzie mai ales atunci când cauți seria pe certificatul de înmatriculare, pentru că există mai multe formate de documente în circulație.
Seria CIV este înscrisă pe documentul emis de Registrul Auto Român.
În formatul clasic al CIV, aceasta se regăsește pe prima pagină, în partea de jos, în dreapta, în zona codului de bare.
RAR a introdus un nou format al Cărții de Identitate a Vehiculului, iar documentele emise în formatul anterior rămân în continuare valabile. Noul model păstrează informațiile tehnice despre vehicul, dar nu mai include anumite câmpuri dedicate proprietarului și numărului de înmatriculare.
CIV conține informații precum:
• marca și tipul vehiculului;
• varianta și versiunea;
• numărul de identificare VIN;
• principalele caracteristici tehnice;
• masele și dimensiunile;
• numărul de locuri;
• alte date necesare identificării și omologării vehiculului.
Talonul auto, denumit oficial certificat de înmatriculare, conține date privind vehiculul și înmatricularea acestuia.
Aici apare însă una dintre cele mai frecvente confuzii legate de seria CIV.
Pe formatul vechi al certificatului de înmatriculare, seria CIV poate fi identificată în zona rubricii X.
Pentru formatele mai noi ale certificatului de înmatriculare există informații contradictorii în sursele publice privind afișarea seriei CIV.
Din acest motiv, dacă nu găsești seria CIV în zona rubricii X sau aceasta nu apare pe certificatul tău, verifică direct Cartea de Identitate a Vehiculului.
CIV-ul emis de RAR rămâne documentul de referință pentru identificarea seriei.
Dacă vrei să afli mai multe despre informațiile înscrise pe certificatul de înmatriculare, citește și articolul nostru despre talonul auto.
Nu. Sunt două coduri diferite.
Seria CIV identifică documentul emis de RAR.
VIN-ul sau seria de șasiu identifică vehiculul și este atribuit de producător.
De aceea, atunci când ți se solicită seria CIV, nu trebuie să introduci automat VIN-ul mașinii.
Diferența este importantă mai ales la completarea documentelor pentru înmatriculare, vânzare, cumpărare sau alte proceduri administrative.
Seria CIV permite identificarea corectă a Cărții de Identitate a Vehiculului și asocierea documentului cu mașina pentru care a fost emis.
Dacă ai pierdut, ți-a fost furată sau ai deteriorat CIV-ul, poți solicita Registrului Auto Român eliberarea unui duplicat.
RAR precizează că, pentru obținerea duplicatului, sunt necesare documente precum cererea pentru activitatea RAR și actul de identitate al solicitantului.
Vehiculul trebuie prezentat pentru identificare, deoarece eliberarea duplicatului CIV este condiționată de identificarea acestuia de către RAR.
În funcție de situație, pot fi necesare și documente care demonstrează dreptul solicitantului asupra vehiculului sau documente de reprezentare, dacă solicitarea nu este făcută direct de deținător.
Este recomandat să verifici lista actualizată de documente și să faci programarea direct prin RAR înainte de prezentarea vehiculului.
Dacă vrei să cumperi o mașină second-hand, verifică CIV-ul înainte de achiziție și compară datele documentului cu cele ale vehiculului.
În special, verifică:
• seria VIN;
• datele tehnice;
• informațiile de identificare;
• concordanța dintre documente și vehicul.
RAR precizează că, la achiziția unui vehicul nou, vânzătorul are obligația să predea cumpărătorului Cartea de Identitate a Vehiculului.
Pentru o mașină rulată, documentele sunt la fel de importante. O verificare făcută înainte de cumpărare te poate scuti de complicații atunci când ajungi la înmatriculare sau la alte formalități.
Seria CIV este codul prin care identifici Cartea de Identitate a Vehiculului. Cel mai sigur o găsești direct pe CIV-ul emis de Registrul Auto Român.
Pe anumite certificate de înmatriculare, seria poate apărea în zona rubricii X. Dacă nu o găsești pe talon, verifică documentul CIV și nu o confunda cu seria VIN a mașinii.
Iar dacă ești în proces de cumpărare a unei mașini second-hand, verifică documentele înainte să iei decizia.
Dacă ai găsit mașina potrivită și ai nevoie de finanțare, poți afla mai multe despre mașinile în rate prin Mogo și opțiunile disponibile pentru achiziția unui autoturism.
Pe certificatele de înmatriculare care afișează seria CIV, aceasta poate fi găsită în zona rubricii X. Dacă nu apare pe certificatul tău, verifică direct Cartea de Identitate a Vehiculului.
Seria CIV este codul asociat Cărții de Identitate a Vehiculului. Nu trebuie confundată cu VIN-ul sau seria de șasiu.
Informațiile publice privind afișarea seriei CIV pe formatele noi ale certificatului de înmatriculare nu sunt complet uniforme. Dacă nu găsești seria în zona rubricii X, verifică direct CIV-ul emis de RAR.
Seria este înscrisă pe Cartea de Identitate a Vehiculului emisă de RAR. Pe formatul clasic al documentului, se găsește pe prima pagină, în partea de jos, în dreapta.
Poți solicita RAR eliberarea unui duplicat. Pentru această procedură trebuie prezentat vehiculul pentru identificare și trebuie depuse documentele solicitate de Registrul Auto Român.
publicat: 12.08.2026